
元鼎证券深度分析股票配资平台市场趋势与机会
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
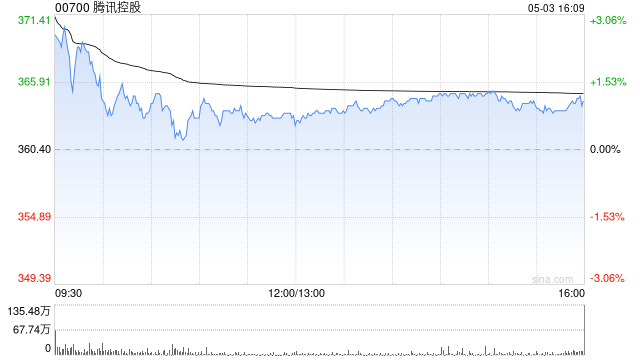
高盛发布研报称,腾讯控股(00700)年初至今股价累跌27%,主要由于市场担忧其AI开发进展及消费端AI代理投资回报能见度较弱,导致估值收缩,以现价为2026年预测市盈率约12倍计,相信腾讯的估值倍数目前已见底,或可为股价提供支持,维持腾讯“买入”评级,目标价700港元。
该行指出,腾讯近期在AI战略上取得初步进展,包括AI资本开支同比大幅增加,旗下混元Hy3模型在第三方API渠道的Token用量排名领先,以及企业AI业务如智能体Workbuddy等发展良好。高盛预期腾讯云增长将加快,广告收入可望维持高十位数(high teens)至20%增长,而微信AI代理有望于下半年试点推出。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票配资平台
如何用杠杆炒股提升风险管理效率?风险控制专
2026-01-17
实盘配资平台风险管理全解析:市场情绪与案例
2026-01-21
# 通胀迷局下的资本杠杆:从美联储政策转向看股
2026-05-12
深度解析配资炒股:杠杆资金使用的资金效率深
2026-01-22
今天A股炸了!早盘刚开,半导体板块便以15%的涨
2026-05-10